Jak sprawdzić, czy spółka z KRS nadal faktycznie prowadzi działalność
Obecność spółki w Krajowym Rejestrze Sądowym (KRS) nie oznacza, że przedsiębiorstwo nadal prowadzi działalność operacyjną. Firma może mieć aktualny wpis, zarząd i adres siedziby, a jednocześnie od kilku lat nie obsługiwać klientów, nie osiągać przychodów ani nie zatrudniać pracowników. To szczególnie istotne przed podpisaniem umowy, udzieleniem kredytu kupieckiego lub wpłatą zaliczki. Weryfikacja spółki wymaga sprawdzenia jej statusu prawnego, dokumentów finansowych i rzeczywistych oznak aktywności. Dopiero zestawienie tych informacji pozwala odróżnić działające przedsiębiorstwo od podmiotu istniejącego głównie na papierze.
Co można ustalić w KRS i które wpisy powinny wzbudzić podejrzenia?
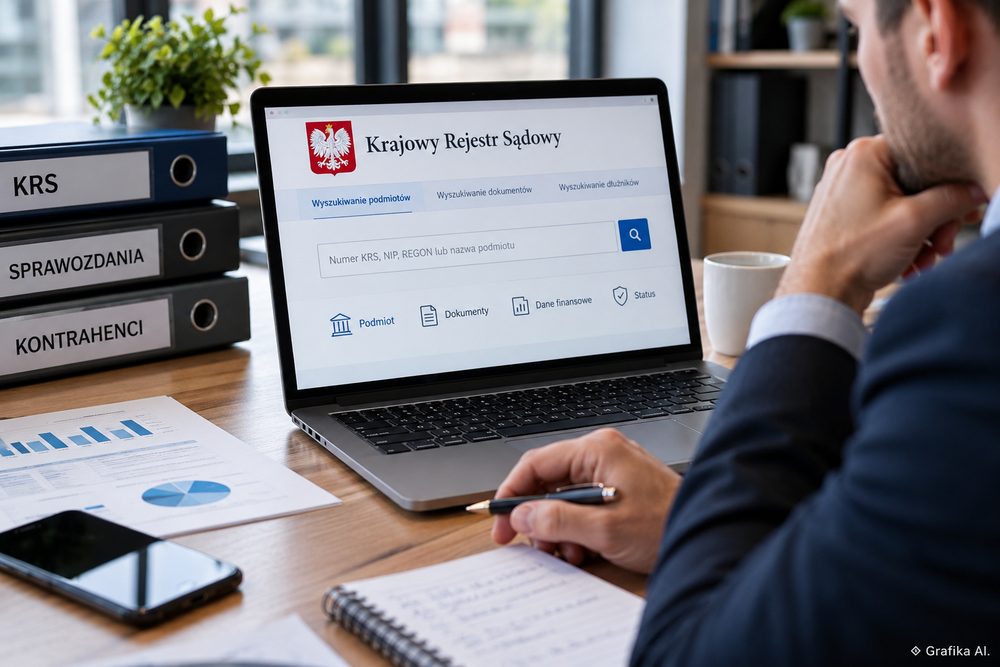
Pierwszym krokiem jest pobranie aktualnej informacji z KRS w wyszukiwarce Ministerstwa Sprawiedliwości. Usługa jest bezpłatna, nie wymaga zakładania konta, a przedsiębiorstwo można znaleźć po numerze KRS, NIP, REGON lub nazwie. Dokument zawiera dane rejestrowe, informacje o reprezentacji oraz wpisy dotyczące sytuacji prawnej spółki.
Najważniejsze są cztery obszary rejestru:
-
Dział 1 – nazwa, siedziba, adres, forma prawna i podstawowe dane spółki.
-
Dział 2 – członkowie zarządu, prokurenci oraz zasady reprezentacji przedsiębiorstwa.
-
Dział 3 – przedmiot działalności według PKD i wzmianki o złożonych dokumentach finansowych.
-
Działy 4 i 6 – określone informacje o zaległościach i postępowaniach, a także o likwidacji, restrukturyzacji, upadłości czy zawieszeniu działalności.
Szczególnej uwagi wymaga dział 6 KRS. Jeżeli spółka ma wpis dotyczący zawieszenia działalności, nie powinna w tym okresie prowadzić zwykłej działalności operacyjnej. Może natomiast wykonywać czynności służące zachowaniu lub zabezpieczeniu źródła przychodów, przyjmować należności powstałe wcześniej i regulować zobowiązania.
W przypadku przedsiębiorców wpisanych do KRS zawieszenie trwa zasadniczo od 30 dni do 24 miesięcy. Po upływie maksymalnego okresu następuje wznowienie z mocy prawa. Nie jest to jednak dowód, że firma rzeczywiście ponownie rozpoczęła sprzedaż lub świadczenie usług.
Przykładowo spółka transportowa, której działalność formalnie wznowiono po dwuletnim zawieszeniu, może nadal nie dysponować pojazdami, kierowcami ani aktywnymi kontraktami. Sam status w rejestrze nie potwierdza jej zdolności do wykonania zlecenia.
Kiedy wystarczy sprawdzenie KRS? Przy wstępnej identyfikacji kontrahenta, potwierdzeniu jego istnienia i ustaleniu osób uprawnionych do podpisania umowy. Jeżeli celem jest ocena faktycznej działalności albo bezpieczeństwa większej transakcji, sam odpis nie wystarczy.
Należy również sprawdzić sposób reprezentacji. Jeśli KRS przewiduje współdziałanie dwóch członków zarządu, podpis jednego z nich bez odpowiedniego umocowania może prowadzić do problemów ze skutecznością zawartej umowy.
Pomocny jest także odpis pełny KRS, pokazujący historię wpisów. Seria zmian adresu, zarządu lub nazwy w krótkim czasie uzasadnia dokładniejszą kontrolę. Nie oznacza automatycznie nieuczciwości, ale wymaga ustalenia przyczyn zmian.
Sprawozdania finansowe – jak odróżnić aktywną spółkę od firmy bez przychodów?
Najbardziej konkretne informacje o skali działalności dostarczają roczne sprawozdania finansowe. Można je bezpłatnie pobrać z Przeglądarki Dokumentów Finansowych Ministerstwa Sprawiedliwości, podając numer KRS.
Spółki, których rok obrotowy pokrywa się z kalendarzowym, co do zasady sporządzają sprawozdanie do 31 marca, zatwierdzają je do 30 czerwca i składają do KRS w ciągu 15 dni od zatwierdzenia. Przy zatwierdzeniu 30 czerwca termin złożenia dokumentów przypada zasadniczo 15 lipca. Niezatwierdzone w terminie sprawozdanie również podlega złożeniu, a po zatwierdzeniu trzeba dopełnić kolejnego obowiązku dokumentacyjnego.
Oznacza to, że w październiku 2026 roku spółka rozliczająca się za rok kalendarzowy powinna zasadniczo mieć już udostępnione sprawozdanie za 2025 rok.
W analizie dokumentów najważniejsze są:
-
Przychody ze sprzedaży – pokazują skalę działalności handlowej lub usługowej. Kilka kolejnych lat bez przychodów jest poważnym sygnałem ostrzegawczym.
-
Wynik finansowy – pozwala ustalić, czy firma generuje zysk lub stratę, ale pojedyncza strata nie świadczy o zaprzestaniu działalności.
-
Aktywa i zobowiązania – pokazują majątek przedsiębiorstwa oraz jego obciążenia.
-
Środki pieniężne i należności – pomagają ocenić płynność, choć należności nie są równoznaczne z gotówką.
-
Informacja dodatkowa – może ujawniać istotne zdarzenia, zagrożenia dla kontynuacji działalności i charakter prowadzonego biznesu.
Załóżmy, że spółka budowlana wykazywała kolejno 4,2 mln zł, 1,1 mln zł i 0 zł przychodów rocznie. Jednocześnie na koniec ostatniego roku ma 80 tys. zł środków pieniężnych i 600 tys. zł zobowiązań krótkoterminowych.
Taki układ danych uzasadnia pytanie, z czego firma sfinansuje nowe zlecenie i czy faktycznie posiada zdolność wykonawczą. Nie przesądza jeszcze o niewypłacalności. Spółka mogła sprzedać część działalności, zmienić model biznesowy lub przechodzić reorganizację.
Inaczej należy oceniać spółkę celową, która posiada jedną nieruchomość i uzyskuje przychód dopiero po zakończeniu inwestycji. Brak regularnej sprzedaży jest w takim przypadku znacznie mniej miarodajny niż w przedsiębiorstwie prowadzącym codzienny handel hurtowy.
Znaczenie ma również forma działalności. Nie każdy podmiot wpisany do rejestru przedsiębiorców KRS publikuje taki sam zestaw dokumentów finansowych. Niektóre spółki osobowe, spełniające ustawowe warunki i korzystające z uproszczeń, mogą nie sporządzać rocznych sprawozdań finansowych. Brak dokumentu trzeba więc oceniać w kontekście obowiązków konkretnego podmiotu.
W praktyce najlepiej porównać przynajmniej trzy kolejne lata obrotowe. Pozwala to odróżnić chwilowy spadek sprzedaży od trwałego zaniku działalności.
Przy kontrakcie o wartości kilkuset tysięcy złotych sama analiza historycznych sprawozdań nie powinna jednak kończyć weryfikacji. Dane mogą być opóźnione o wiele miesięcy. Rozsądnym rozwiązaniem jest zażądanie aktualnych informacji finansowych, harmonogramu realizacji i referencji potwierdzających wykonanie podobnych zamówień.
Jak potwierdzić rzeczywistą działalność spółki poza KRS?
Nawet aktualne sprawozdanie finansowe nie daje pewności, że spółka obsługuje klientów w dniu podpisania umowy. Dlatego ostatni etap powinien obejmować weryfikację podatkową, operacyjną i kontaktową.
Na początek należy sprawdzić status podmiotu w wykazie podatników VAT, czyli na białej liście prowadzonej przez Krajową Administrację Skarbową. Weryfikacja jest bezpłatna, a wyszukiwanie możliwe m.in. po NIP, REGON i numerze rachunku bankowego.
Status podatnika VAT czynnego potwierdza określony stan rejestracji podatkowej, ale nie dowodzi prowadzenia sprzedaży. Z kolei brak rejestracji jako podatnik VAT czynny nie przesądza o bezczynności spółki – przedsiębiorstwo może korzystać ze zwolnienia.
Istotny jest również rachunek bankowy. Przy transakcjach przekraczających 15 000 zł, objętych odpowiednimi przepisami dotyczącymi płatności na rachunki z wykazu, przelew na niezgłoszone konto może powodować konsekwencje podatkowe. W określonych sytuacjach zabezpieczeniem jest zawiadomienie ZAW-NR, składane w terminie 7 dni od zlecenia przelewu, albo zastosowanie przewidzianych prawem mechanizmów ochronnych, np. mechanizmu podzielonej płatności, jeśli ma zastosowanie.
Następnie należy sprawdzić rzeczywiste funkcjonowanie przedsiębiorstwa. Pomocne są również serwisy prezentujące dane rejestrowe spółek, ale informacje z takich narzędzi trzeba porównywać z rejestrami urzędowymi.
Praktyczna kontrola obejmuje:
-
Adres siedziby i miejsce prowadzenia działalności. Adres biura wirtualnego nie jest sam w sobie problemem, szczególnie dla firm informatycznych czy doradczych. Inaczej wygląda sytuacja producenta deklarującego własny zakład, którego lokalizacji nie potrafi wskazać.
-
Kontakt z przedsiębiorstwem. Warto zadzwonić na numer podany przez spółkę, zweryfikować firmowy adres e-mail i sprawdzić, czy osoba prowadząca rozmowę rzeczywiście działa w jej imieniu.
-
Dowody realizacji usług. Mogą to być referencje, informacje o zakończonych projektach, dokumentacja odbiorowa lub możliwość kontaktu z klientem referencyjnym za jego zgodą.
-
Zasoby potrzebne do realizacji umowy. Dla firmy logistycznej będą to pojazdy i personel, dla wykonawcy budowlanego sprzęt oraz doświadczenie zespołu, a dla dostawcy towarów – źródło zaopatrzenia i warunki magazynowania.
-
Postępowania i zadłużenie. Dodatkowo można sprawdzić Krajowy Rejestr Zadłużonych oraz informacje o postępowaniach restrukturyzacyjnych i upadłościowych. Brak wpisu nie oznacza jednak braku wszystkich długów.
Przykład z praktyki gospodarczej: hurtownia oferuje dostawę materiałów o wartości 120 tys. zł, żądając 60 tys. zł zaliczki. W KRS widnieje jako aktywna, ale w ostatnim sprawozdaniu nie wykazuje przychodów ze sprzedaży. Nie przedstawia również aktualnych referencji ani potwierdzenia dostępności towaru.
W takiej sytuacji wpłata wysokiej zaliczki bez dodatkowych zabezpieczeń jest nieuzasadnionym ryzykiem. Bezpieczniejszym rozwiązaniem może być płatność po odbiorze, dostawa podzielona na partie albo gwarancja zwrotu zaliczki. Jeżeli sprzedawca nie akceptuje żadnej formy zabezpieczenia, racjonalnym wyborem jest poszukanie innego dostawcy.
Nie każda transakcja wymaga jednak równie rozbudowanej kontroli. Przy jednorazowym zakupie za 500 zł, opłacanym po otrzymaniu produktu, wystarczy zwykle podstawowe sprawdzenie danych firmy i warunków zakupu. Przy umowie na 200 tys. zł z przedpłatą analiza sprawozdań, reprezentacji i możliwości wykonania kontraktu jest znacznie bardziej uzasadniona.
Trzeba też uważać na pozornie pozytywne sygnały. Działająca strona internetowa, aktywny profil w mediach społecznościowych czy pozytywne opinie sprzed kilku lat nie potwierdzają aktualnej działalności. Podobnie brak strony internetowej nie dyskwalifikuje spółki działającej wyłącznie w relacjach B2B.
Ostateczna decyzja powinna opierać się na zgodności danych rejestrowych, finansowych i operacyjnych. Jeżeli pojawiają się poważne rozbieżności, należy je wyjaśnić przed podpisaniem umowy, a nie po przekazaniu pieniędzy.
FAQ – najczęstsze pytania o aktywność spółki w KRS
Czy spółka widniejąca w KRS musi prowadzić działalność?
Nie. Wpis potwierdza jej określony status prawny, ale nie oznacza, że aktualnie sprzedaje towary, świadczy usługi lub osiąga przychody.
Czy sprawdzenie spółki w KRS jest płatne?
Nie. Elektroniczne informacje odpowiadające odpisom aktualnym i pełnym są dostępne bezpłatnie w oficjalnej wyszukiwarce KRS.
Jak sprawdzić, czy spółka zawiesiła działalność?
Należy pobrać aktualną informację z KRS i sprawdzić dział 6, w którym ujawnia się zawieszenie oraz wznowienie wykonywania działalności gospodarczej.
Czy brak sprawozdania finansowego oznacza, że spółka nie działa?
Nie. Może oznaczać niewykonanie obowiązku sprawozdawczego, opóźnienie lub korzystanie z ustawowego wyjątku. Trzeba ustalić, czy dany podmiot miał obowiązek złożenia dokumentu.
Czy zerowe przychody oznaczają, że spółka jest nieaktywna?
Nie zawsze. Firma może przygotowywać inwestycję, zarządzać majątkiem lub czasowo nie prowadzić sprzedaży. Kilka lat bez przychodów wymaga jednak wyjaśnienia, zwłaszcza gdy spółka oferuje bieżącą realizację dużych zamówień.
Czy status podatnika VAT czynnego potwierdza prowadzenie działalności?
Nie. Potwierdza rejestrację podatkową na wskazany dzień, a nie liczbę klientów, aktualne obroty czy zdolność do wykonania umowy.
Co sprawdzić najpierw przed podpisaniem umowy ze spółką?
Najpierw pobierz aktualny odpis KRS i zweryfikuj dział 6 oraz zasady reprezentacji z działu 2. Następnie sprawdź ostatnie sprawozdania finansowe i status VAT. Jeżeli dane wskazują na długotrwały brak aktywności, nie przekazuj zaliczki bez wyjaśnienia sytuacji i uzyskania odpowiedniego zabezpieczenia.
Więcej informacji na: https://zkrs.pl